Reforma Tributária no SAP: por que dados mestres viraram um risco fiscal
Entenda por que dados mestres, NCM, classificações e cadastros ganharam importância com CBS e IBS e como inconsistências podem afetar o SAP.
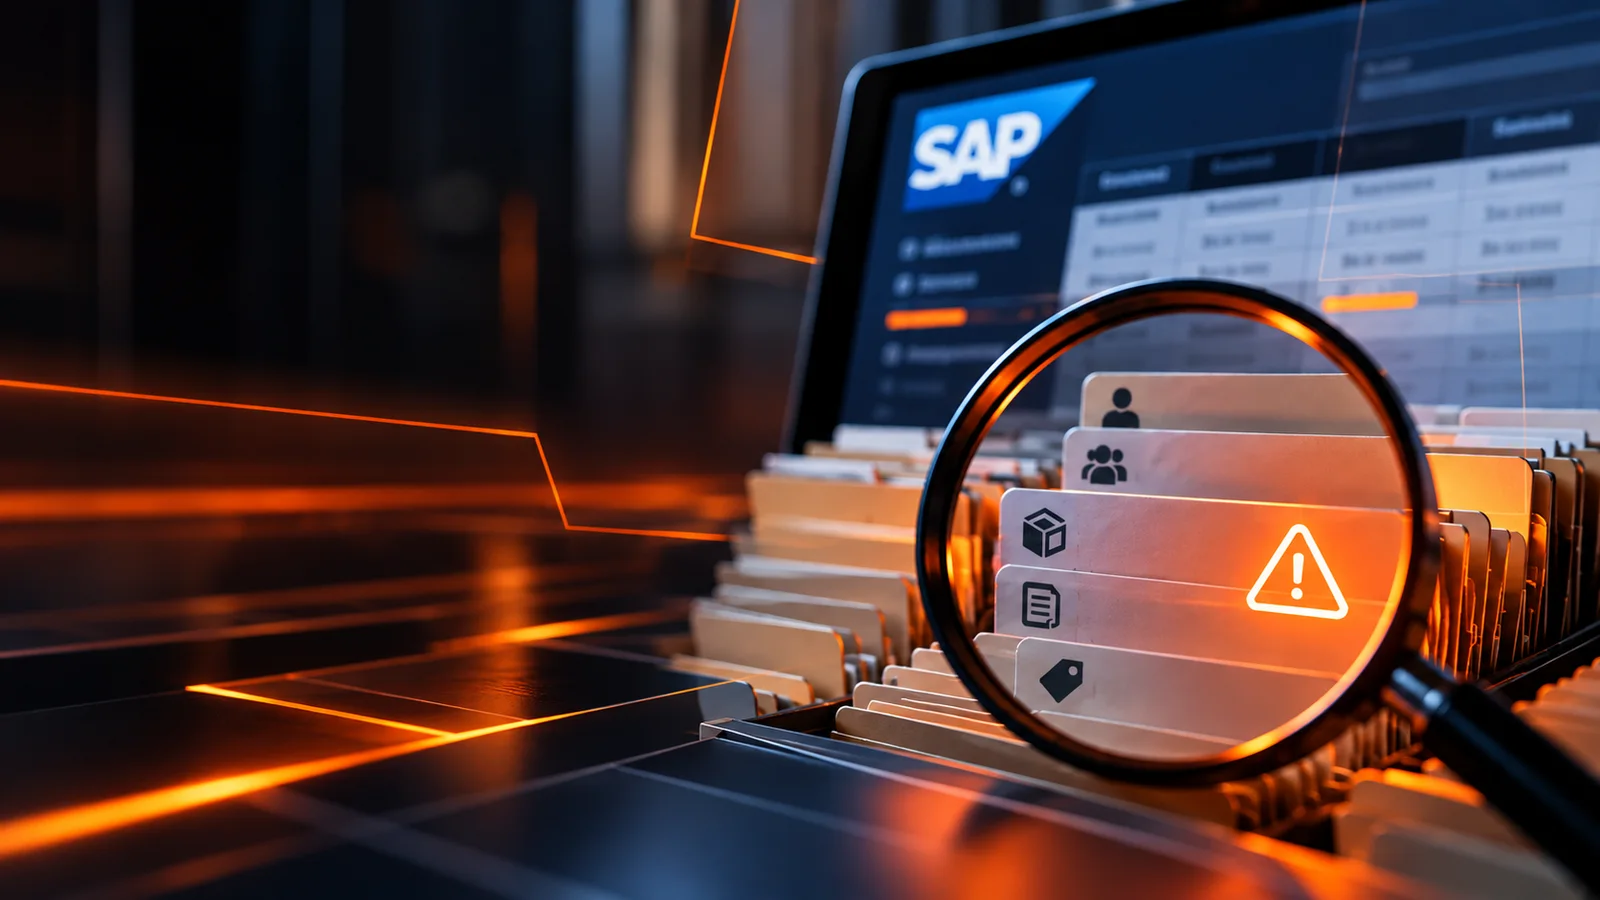
Uma empresa pode implementar as atualizações necessárias no SAP, revisar suas regras fiscais e ainda encontrar problemas na execução da Reforma Tributária. Em muitos casos, a origem não estará na configuração, mas nas informações que alimentam o processo.
Cadastro de cliente e fornecedor, material, localização, classificação fiscal e características da operação sempre tiveram relevância para o tratamento tributário. Com CBS e IBS, porém, a qualidade dessas informações ganha uma nova exposição, porque parte importante da determinação fiscal e da emissão dos documentos depende de dados corretos desde o início da transação.
A SAP já destaca, em sua documentação para o Brasil, que os processos de vendas foram atualizados para comportar as novas situações tributárias de CBS e IBS e que informações como situação tributária, código de classificação e reduções passam a integrar a determinação e a geração da Nota Fiscal.
Isso coloca uma questão diferente na mesa: a empresa está revisando apenas as regras ou também os dados sobre os quais essas regras serão aplicadas?
O erro fiscal pode começar antes do cálculo
Quando um cálculo apresenta resultado incorreto, é natural procurar primeiro a configuração tributária. Mas o sistema executa regras a partir das informações que recebe.
Um cadastro de material com classificação inadequada, uma localização incorreta ou uma informação fiscal desatualizada pode levar o processo por um caminho diferente daquele esperado. O problema não necessariamente aparece como uma falha evidente do sistema. Em alguns casos, a transação simplesmente segue uma determinação coerente com um dado que estava errado na origem.
Essa relação já existe no SAP. Na localização Brasil, por exemplo, informações de endereço e região participam da determinação do código de jurisdição tributária em determinados cenários.
Com a Reforma Tributária, o número de informações que precisam conversar corretamente com a nova lógica fiscal amplia a importância dessa discussão.
NCM e cClassTrib mostram por que o cadastro deixou de ser detalhe operacional
Dois termos vêm ganhando espaço nas discussões sobre a implementação da Reforma Tributária: NCM e cClassTrib.
O Portal Nacional da NF-e mantém tabelas oficiais atualizadas para NCM e para a Classificação Tributária do IBS e da CBS. A tabela de cClassTrib, por exemplo, relaciona códigos às situações previstas para os novos tributos e vem sendo atualizada ao longo da implementação.
Na prática, isso significa que classificação fiscal deixa de ser um assunto que pode ser tratado apenas quando surge uma exceção. Ela passa a interferir diretamente em obrigações e validações de diferentes processos.
Um exemplo recente mostra bem essa mudança. O Siscomex informou que, a partir de 1º de outubro de 2026, o sistema Remessa passa a validar NCM e cClassTrib nas transmissões para registro da Declaração de Importação de Remessa. Quando os campos não atendem às regras estabelecidas, a transmissão é rejeitada.
O exemplo é específico de comércio exterior, mas ilustra uma questão maior: um dado que antes poderia ser tratado como problema cadastral passa a ter capacidade de interromper uma operação.
O desafio não é apenas preencher novos campos
Seria simples se a Reforma Tributária exigisse apenas criar novos campos e preenchê-los uma vez. O desafio real é garantir que a informação seja correta, tenha uma fonte definida e permaneça atualizada.
Em empresas com milhares de materiais, fornecedores, clientes e operações diferentes, esse trabalho pode revelar problemas antigos de governança de dados. Cadastros duplicados, critérios diferentes entre unidades, ausência de responsáveis claros e informações mantidas manualmente em diferentes sistemas passam a interferir na capacidade de executar a nova lógica tributária.
Esse ponto também apareceu em discussões recentes da comunidade SAP sobre a Reforma Tributária. Em conteúdo publicado a partir do SAP Inside Track São Paulo 2026, qualidade de dados mestres foi destacada como uma questão crítica para a apuração, envolvendo informações de fornecedores, clientes, materiais, regimes tributários, localização e classificação fiscal.
O problema, portanto, não é somente tecnológico. Se a organização não sabe quem é responsável por determinado dado, qual é sua fonte oficial ou quando ele deve ser revisado, o SAP pode apenas tornar essa inconsistência mais visível.
Quem deveria ser responsável pela qualidade desses dados?
Essa costuma ser uma discussão difícil porque os dados atravessam diferentes áreas.
Tax conhece a regra e consegue avaliar o impacto fiscal. Compras conhece fornecedores. Comercial e faturamento conhecem clientes e operações de venda. As áreas de cadastro mantêm informações no sistema. Tecnologia entende como esses dados circulam entre SAP, soluções fiscais e aplicações integradas.
Se cada área tratar apenas sua parte, algumas lacunas permanecem entre elas.
Por isso, a discussão de dados mestres para a Reforma Tributária precisa definir pelo menos três pontos: quem é dono de cada informação crítica, qual é a fonte considerada oficial e qual processo garante atualização e validação ao longo do tempo.
Não se trata de criar uma nova estrutura apenas para atender à Reforma. O objetivo é evitar que decisões fiscais importantes dependam de dados sem governança clara.
A transição também muda, e os dados precisam acompanhar
Outro fator torna essa discussão ainda mais relevante: as regras técnicas continuam evoluindo.
Em setembro de 2026, por exemplo, a Receita Federal colocou em produção alterações da Duimp relacionadas a CBS e IBS. Nesse fluxo específico, o preenchimento manual do cClassTrib deixou de ser necessário porque o próprio sistema passou a defini-lo a partir dos fundamentos legais informados.
Ao mesmo tempo, outros processos continuam utilizando ou validando cClassTrib diretamente, como ocorre no sistema Remessa.
Esse cenário mostra por que não é seguro criar uma única regra interna e assumir que ela servirá para todos os processos. A forma como cada dado é utilizado depende da operação, do documento e da evolução das especificações oficiais.
A governança de dados precisa acompanhar essa mudança.
Saneamento de dados não deveria começar na véspera do go-live
Existe uma tendência natural de concentrar a atenção em configuração e desenvolvimento durante um projeto e deixar a revisão cadastral para uma fase posterior. Para a Reforma Tributária, essa escolha pode reduzir significativamente o tempo disponível para correção.
Se uma inconsistência cadastral é descoberta apenas durante o teste integrado, o problema pode afetar centenas ou milhares de registros. Nesse momento, não basta corrigir um cenário de teste: é necessário entender a origem da inconsistência, definir um critério e aplicar a correção de forma controlada sobre a base.
Por isso, o diagnóstico de dados deveria acontecer junto com a avaliação dos impactos tributários. Não é necessário revisar indiscriminadamente todo o ERP, mas identificar quais informações influenciam os processos críticos e avaliar sua qualidade antes que elas entrem nos testes.
Na MOVE.ON, essa leitura conecta a especialidade de TAX à visão de processos e tecnologia. O objetivo é entender não apenas qual regra precisa ser implementada no SAP, mas quais condições precisam estar presentes para que ela funcione corretamente na operação real.
A Reforma Tributária está tornando mais visível um problema que muitas empresas já tinham: regra fiscal confiável depende de dado confiável. E, quanto mais automatizada for a determinação tributária, maior será o impacto de uma informação errada na origem.
Antes de perguntar apenas se o SAP está preparado para CBS e IBS, talvez exista uma pergunta anterior: os dados que vão alimentar essa nova lógica estão preparados?
Avalie se os dados que sustentam seus processos fiscais estão tão preparados quanto as configurações do sistema. Identificar inconsistências antes dos testes e das novas obrigatoriedades reduz o risco de transformar um problema cadastral em um problema operacional ou fiscal.
Fontes
SAP Help Portal — CBS and IBS Tax Situation for Sales
Acessar documentação da SAP
Portal Nacional da Nota Fiscal Eletrônica — tabelas oficiais de NCM, cClassTrib e IBS/CBS
Consultar tabelas oficiais
Siscomex — novas validações de NCM e cClassTrib a partir de outubro de 2026
Consultar comunicado oficial
Receita Federal — alterações da Duimp para a Reforma Tributária do Consumo
Consultar orientações oficiais
SAP Community — dados mestres e apuração assistida na Reforma Tributária
Acessar conteúdo